

Buenas,
Hace unos días tuvimos a nuestro querido Pedro Sánchez pidiendo paciencia con Ceuta y asegurando que espera que la situación esté “estabilizada” a finales de año.
Bueno.
Para que nos pinchen y no sangremos.
Cuando escuché lo de “a finales de año”, inevitablemente pensé aquello de que las cosas de palacio van despacio.
Que entiendo perfectamente que identificar a miles de personas, estudiar expedientes, gestionar menores, negociar devoluciones y coordinarse con Marruecos no se arregla un martes por la tarde después del café.
Pero tampoco creo que estabilizar antes de Navidad una situación que explotó en julio sea exactamente para sacar el champán.
Más bien es de vergüenza.
Pero, por si no teníamos suficiente, el “presi” nos suelta también que quiere contar con José Luis Rodríguez Zapatero en próximas campañas electorales.
Sí.
Ese Zapatero.
No entiendo la jugada maestra que debe estar pensando el “número 1”, pero, como dirían en el pueblo:
“Va con la chorra fuera”.
Mientras tanto, con los datos del IPC de agosto fresquitos, recordamos que, mientras nosotros discutimos de política, la inflación continúa haciendo tranquilamente su trabajo.
Nuestro dinero compra cada vez menos y el empobrecimiento general se acentúa.
Sube el petróleo.
Suben los combustibles.
Sube el IPC.
Y entonces empiezan a caer fichas de dominó.
Una de ellas son las pensiones.
Como las pensiones contributivas se actualizan con la inflación media, una inflación más elevada termina convirtiéndose automáticamente en más gasto público.
Algunas estimaciones empiezan a situar la subida de las pensiones de 2027 cerca del 3,5%, lo que supondría aproximadamente otros 8.000 millones de euros de gasto anual.
Otras estimaciones actuales son algo más moderadas, alrededor del 3,2%, así que todavía no conocemos la cifra definitiva: dependerá del IPC hasta noviembre.
Por otro lado, desde el Gobierno se insta a la patronal a ser “sensible” con las demandas sindicales y a que los trabajadores que no están cobrando el salario mínimo también vean incrementadas sus retribuciones.
Al mismo tiempo, el Gobierno reitera que seguirá elevando el SMI hasta situarlo en el entorno del 60% del salario medio.
Y nuevamente puedo entender el razonamiento.
Si todo cuesta un 4% más y tu sueldo sigue exactamente igual, eres más pobre.
No hace falta haber estudiado en Harvard.
El problema aparece cuando intentamos solucionar todas las consecuencias de la inflación sin hablar demasiado de la propia inflación.
Subimos las pensiones porque han subido los precios.
Pedimos subir los salarios porque han subido los precios.
Subimos ayudas porque han subido los precios.
Actualizamos contratos porque han subido los precios.
Y entonces llega enero y descubrimos, con enorme sorpresa, que producir, contratar, transportar y prestar servicios también cuesta más.
Es como intentar vaciar una bañera mientras alguien sigue dejando el grifo abierto.
No significa que subir salarios provoque automáticamente más inflación, porque la economía es bastante más complicada que eso.
Pero sí significa que recuperar poder adquisitivo tiene costes y que estos terminan repartiéndose entre empresas, consumidores y Estado.
Aquí no hay magia.
Hay facturas.
Y hablando de facturas, la buena noticia es que España consiguió esta semana algo que llevaba años esperando:
La deuda pública cayó por debajo del 100% del PIB por primera vez desde antes de la pandemia.
99,9%.
Fotofinish.
Por los pelos.
Pero por debajo.
Y es una buena noticia.
Ahora bien, aquí viene ese pequeño detalle que suele esconderse detrás de los titulares:
España no tiene menos deuda.
Tiene más.
La deuda alcanzó en julio los 1,744 billones de euros, un 3,8% más que un año antes.
Lo que ha mejorado es la relación entre esa deuda y el tamaño de nuestra economía, que ha crecido más deprisa.
Es una diferencia bastante importante.
Imagina que debes 100.000 euros y ganas 100.000 al año.
Tu deuda equivale al 100% de tus ingresos.
Al año siguiente debes 103.000 euros, pero ganas 105.000.
Tu ratio de deuda ha bajado.
Estás mejor.
Pero sigues debiendo más dinero.
Eso es aproximadamente lo que está ocurriendo con España.
Que la deuda baje en porcentaje del PIB es positivo porque significa que nuestra capacidad económica para soportarla ha mejorado.
Pero celebrar el 99,9% como si hubiéramos encontrado 500.000 millones debajo del sofá sería quizá venirse un poquito arriba.
Y para terminar la semana tenemos uno de esos datos que conviene mirar más allá del titular.
La inversión extranjera directa en España alcanzó los 12.446 millones de euros durante el primer semestre, un 31,2% más que un año antes.
Suena muy bien.
El problema es que hablamos de inversión bruta.
Durante ese mismo periodo las desinversiones superaron los 9.000 millones y crecieron más de un 140%, de forma que la inversión neta terminó alrededor de los 3.400 millones, bastante por debajo del año anterior.
Con Estados Unidos ocurre algo parecido: fue el principal inversor, pero al mismo tiempo sacó más dinero del que puso.
Así que sí, sigue entrando capital extranjero y hay empresas que ven oportunidades en España.
Pero tampoco compraría sin más el titular de que estamos ante un enorme voto de confianza.
Porque las empresas no invierten por solidaridad internacional.
Vienen porque creen que pueden ganar dinero.
Y cuando dejan de verlo claro, también se marchan.
Por eso el dato realmente interesante no es cuánto dinero entra.
Es cuánto entra, cuánto sale y cuánto acaba quedándose.
Sigamos.
🛋️ Desde mi sofá: mercados y realidad
La Fed ha vuelto a subir los tipos, el bono americano a diez años llegó al 5% y el petróleo continúa por encima de los 100 dólares.
Y aquí tenemos otra vez el puzle del que llevamos hablando durante semanas.
Una energía cara alimenta la inflación, esa inflación obliga a mantener los tipos altos y unos tipos altos hacen cada vez más caro financiar unas deudas que no paran de crecer.
Mientras tanto, las bolsas siguen aguantando sorprendentemente bien, en buena parte gracias a unos buenos resultados empresariales y a todo lo relacionado con la inteligencia artificial.
De momento, parece que unos tiran de la cuerda hacia un lado y otros hacia el contrario.
La pregunta que me hago es cuánto tiempo puede mantenerse este equilibrio.
No tengo ni idea, pero cuando alguien está dispuesto a pagarte alrededor de un 5% anual por prestarle dinero al Gobierno de Estados Unidos durante diez años, inevitablemente empieza a cambiar el tablero para todos los demás activos.
Por mi parte, sigo sin tocar nada de la cartera.
⚡️ Flashes de la semana
👨🏻⚖️ El juez Peinado abre juicio con jurado a Begoña Gómez por delitos de tráfico de influencias y malversación.
😱 A partir del 6 de diciembre los mercados de EEUU cotizarán 23 horas al día de lunes a viernes, con objetivo de 24 horas.
👷 El Ministerio de Trabajo concede un permiso de cuatro días con el 100% del salario por lluvias e inundaciones, incluso sin cotizaciones.
🧾 Hacienda vigilará las cuentas compartidas entre padres e hijos, pero no exigirá el pago de impuestos si no hay una donación.
💥 Defensa ultima un plan de rearme de 32.000 millones con misiles y Eurofighter como pilares.
👷 Los trabajadores con más de 12 meses de antigüedad en la empresa pueden solicitar una excedencia de hasta cinco años.
🏴 El Banco de Inglaterra mantiene los tipos de interés en el 3,75%, pero abre la puerta a futuras subidas.
😱 Housers, la startup inmobiliaria que prometía altísimas rentabilidades ha dejado un “pufo” de 66 millones y cientos de inversores arruinados.
🗑️ SoftBank prepara una de las mayores emisiones de bonos basura de la historia para financiar su apuesta por OpenAI.
🇨🇳 China decepciona con las ventas minoristas y la inversión pero sorprende con la producción industrial.
🛩️ IAG tiembla tras perforar soportes importantes del corto plazo.
🏦 Illa promete 2.500 millones para climatizar escuelas en pleno conflicto en las aulas.
💰 Nasdaq invertirá 100 millones de dólares en la firma cripto Kraken para impulsar las acciones tokenizadas.
🇲🇦 EEUU eleva su comercio con Marruecos un 37% mientras baja un 4% con España.
🛢 El petróleo sube un 20% en septiembre por la amenaza hutí al suministro saudí.
🦾 Trump y Xi rechazan frenar su carrera por liderar la IA.
💶 La Hacienda catalana recauda un 27% más por los tributos propios y cedidos.
📊 La afiliación de extranjeros alcanza nuevos máximos en agosto hasta más de 3,5 millones de cotizantes.
🧴 Puig se queda con Isdin al comprar por 1.200 millones a la familia Esteve el 50% que le faltaba.
🏦 Pelayo Cortina Koplowitz logra 154 millones de Goldman Sachs para su centro de salud de lujo en Marbella.
⚡️ Naturgy transformará seis parques eólicos para reducir el número de molinos de 274 a 40.
💊 Novo se desploma en Bolsa pese a prometer 20.000 millones en ventas para Wegovy y otros medicamentos contra la obesidad.
🏦 La inflación de los combustibles sube un 46% y mete presión al Gobierno para reactivar ayudas.
🌍 La guerra con Irán cuesta a EEUU unos 38.000 millones de dólares.
🪙 El Senado de EEUU bloquea la nueva ley de criptomonedas y las deja en el limbo.
🇺🇸 El Supremo de EEUU frena el intento de Trump de restringir el voto por correo para las ‘midterm’.
🏦 Kfund entra en la ‘fintech’ británica de gestión patrimonial Quartz.
📉 Los gestores anticipan el fracaso de las recompras del Tesoro y alertan sobre una rotación bajista en la renta variable.
🏠 Los pensionistas que no tengan una vivienda en propiedad pueden solicitar una ayuda de 525 euros para pagar el alquiler si el contrato es de más de un año.
💻 La CNMC alerta ante la elevada concentración de Amazon y Microsoft en el negocio de la ‘nube’.
🇪🇺 Von der Leyen anuncia una ley de emergencia frente a ataques migratorios, una empresa europea de materias primas y una alianza con Canadá.
🇨🇳 AstraZeneca anuncia una inversión de 26 millones para modernizar su base en China.
📡 Vodafone arrebata a Telefónica el contrato con Amazon.
💉 Novo se alía con Anthropic para acelerar el desarrollo de medicamentos antiobesidad con la IA de Claude.
⚡️ El plan para desarrollar las redes eléctricas en alta tensión incluye inversiones de 17.000 millones hasta 2030.
🇿🇦 Técnicas Reunidas se adjudica el diseño de una gran planta de hidrógeno y amoníaco verde en Sudáfrica.
📉 La Bolsa turca se desploma un 9% en tres sesiones por los problemas de una gestora de fondos.
🏢 La opa de exclusión de Ercros, formulada por Bondalti, logra un 37,86% de aceptación.
🥇 Las reservas de oro de los Bancos centrales alcanzan ya los 5 billones de dólares, superando de largo a los bonos del Tesoro de EEUU como el principal activo de reserva mundial.
🏡 La tasa de hipoteca a 30 años en EEUU se dispara al 7,17%, el nivel más alto desde enero de 2025.
🇺🇸 La deuda nacional americana supera el 100% del PIB.
🐄 Las próximas vacas lecheras
Hay una cosa que llevo tiempo pensando y que, con los años, cada vez tengo más clara.
Los impuestos van a subir.
Mucho.
No sé exactamente cuándo, ni sé qué Gobierno apretará primero el botón, pero me cuesta muchísimo imaginar un futuro en el que los Estados necesiten menos dinero que hoy.
Más bien al contrario.
Pensiones, sanidad, dependencia, deuda pública, intereses, defensa, infraestructuras, funcionarios, ayudas, subvenciones y una población que envejece mientras cada vez hay proporcionalmente menos trabajadores sosteniendo el sistema.
La fiesta no parece precisamente barata.
Y cuando un Estado necesita más dinero solo tiene unas pocas opciones.
Puede crecer mucho más.
Puede gastar menos.
Puede endeudarse más.
O puede cobrar más impuestos.
Las dos primeras suelen quedar muy bonitas en los programas electorales.
Las dos últimas suelen ser bastante más utilizadas en la vida real.
El problema es que algunas de las vacas lecheras tradicionales empiezan a estar bastante ordeñadas.
Al trabajador medio no puedes subirle indefinidamente los impuestos sin que termine notándolo demasiado.
A las empresas tampoco puedes machacarlas eternamente si quieres que inviertan, contraten y no se marchen.
Y a las rentas del ahorro puedes apretarles, sí, pero vivimos en un mundo donde el capital financiero cada vez se mueve con mayor facilidad.
El dinero es bastante cobarde.
Si lo tratas demasiado mal, empieza a buscar otras geografías.
Es de cajón.
Por eso creo que durante las próximas décadas los gobiernos irán mirando cada vez con más cariño dos enormes montones de riqueza.
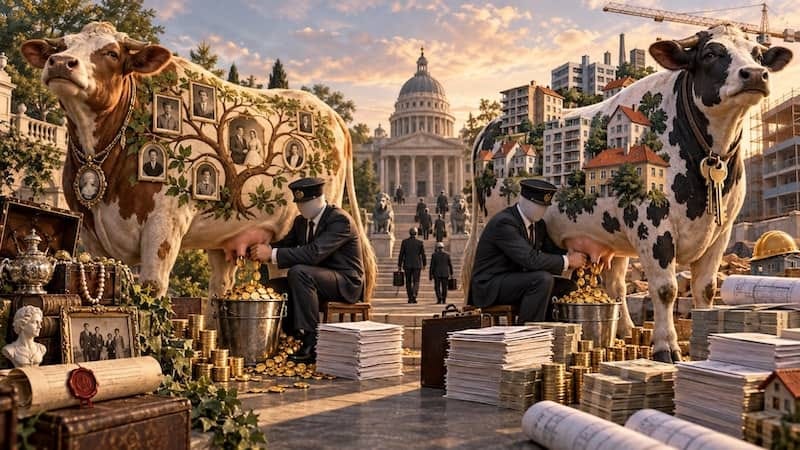
Las herencias.
Y los inmuebles.
Durante las últimas décadas se ha producido una acumulación patrimonial enorme en determinadas generaciones.
Casas compradas hace treinta o cuarenta años que se han multiplicado de valor.
Carteras de inversión.
Negocios.
Terrenos.
Ahorros acumulados durante toda una vida.
Patrimonios que, poco a poco, irán pasando de padres a hijos.
Y cuando el Estado vea ese río de dinero cruzando de una generación a otra, me cuesta creer que vaya a limitarse a mirar desde la orilla.
Probablemente querrá meter el cubo.
No estoy diciendo que mañana vayan a poner un impuesto del 70% a las herencias.
Estoy diciendo algo bastante más sencillo.
Si dentro de veinte años un Gobierno necesita recaudar más y tiene que elegir entre subir todavía más las retenciones a millones de trabajadores o aumentar la tributación sobre un patrimonio recibido por herencia, creo que sé cuál será políticamente más fácil de vender.
El discurso además vendrá envuelto en un lazo muy bonito.
Igualdad de oportunidades.
Redistribución.
Grandes patrimonios.
Justicia intergeneracional.
Llámalo como quieras.
Al final será recaudar.
Y algo parecido creo que sucederá con el inmobiliario.
Lo he comentado alguna otra vez y sigo pensando exactamente lo mismo.
Una vivienda es probablemente uno de los activos más fáciles de gravar que existen.
¿Por qué?
Porque no se mueve.
Un fondo de inversión puede trasladarse.
Una empresa puede cambiar su sede.
Una persona con suficiente patrimonio puede cambiar su residencia fiscal.
Un bitcoin puede ser que nadie sepa ni que lo tienes.
Pero intenta llevarte un chalet de Valencia a Portugal porque te han subido el IBI.
Mucha suerte.
La casa sigue exactamente en el mismo sitio.
Registrada.
Valorada.
Localizada.
Y perfectamente visible para la administración.
Es la vaca lechera perfecta.
Por eso no me sorprendería nada que durante las próximas décadas viésemos aumentos de tributación relacionados con la propiedad inmobiliaria.
IBI.
Impuestos sobre segundas viviendas.
Recargos.
Tasas municipales.
Tributación más alta sobre alquileres.
Impuestos patrimoniales.
O cualquier otra figura con un nombre nuevo y suficientemente creativo.
Porque además existe otra ventaja política.
Las piedras no votan.
Y normalmente se puede presentar al propietario como alguien que “tiene patrimonio”.
Aunque ese patrimonio sea simplemente la casa en la que vive desde hace cuarenta años.
Lo curioso de todo esto es que durante mucho tiempo se ha vendido la vivienda como la gran seguridad financiera de las familias.
Y probablemente lo siga siendo en muchos sentidos.
Pero una cosa es que un activo sea sólido y otra muy distinta que esté protegido frente a la voracidad fiscal.
De hecho puede ocurrir exactamente lo contrario.
Cuanto más fácil sea localizar un patrimonio, más fácil será gravarlo.
No escribo esto para asustar a nadie ni para decir que haya que vender todas las casas mañana por la mañana.
Es simplemente una reflexión sobre hacia dónde creo que puede evolucionar el sistema.
Los Estados tienen cada vez más gastos.
Las sociedades envejecen.
La deuda pública sigue creciendo.
Y las vacas lecheras de siempre cada vez tienen menos leche.
Así que tendrán que buscar otras.
Y cuando miren alrededor encontrarán dos enormes pastos llenos de vacas gordas.
El patrimonio inmobiliario.
Y las herencias.
Por eso creo que una buena planificación patrimonial durante los próximos años no consistirá solamente en intentar ganar dinero.
También consistirá en pensar cómo conservarlo.
Cómo diversificarlo.
Cómo transmitirlo.
Y cómo evitar llegar a los setenta años con todo nuestro patrimonio concentrado en activos que no pueden moverse mientras el Gobierno de turno decide cuánto cuesta seguir siendo su propietario.
Porque acumular patrimonio es difícil.
Pero conservarlo durante varias generaciones probablemente vaya a ser todavía más difícil.
Suerte.
Y esto ha sido todo por hoy.
¡Hasta la semana que viene! 👋🏼
Salva
PD: si aún no lo has leído, estás a tiempo de hacerte con mi libro “Objetivo: Libertad Financiera” . Lo tienes disponible en versión papel y electrónica en Amazon