

Buenas,
La semana empezó con una noticia que ni sorprende: la inflación española se disparó en septiembre hasta el 4,9%, seis décimas más que en agosto y el nivel más alto desde febrero de 2023.
El principal culpable fueron los carburantes.
La inflación subyacente también escaló hasta el 3,1%, así que tampoco podemos echarle absolutamente toda la culpa al señor de la gasolinera.
Ante semejante panorama, el Gobierno decidió prolongar hasta diciembre las rebajas fiscales a gasolina y diésel.
En octubre serán 20 céntimos por litro, en noviembre 13 y en diciembre 6.
Una estrategia curiosa, cuanto menos.
Y como el invierno se acerca y había riesgo de que la tarifa regulada del gas subiera más de un 45%, el Gobierno también ha decidido limitar esa subida al 15% y fijar la bombona de butano en 19,55 euros.
Fantástico.
Problema resuelto.
Excepto por un pequeñísimo detalle sin importancia.
La diferencia no desaparece.
Se aplaza.
Los consumidores acabarán pagándola posteriormente, además con los correspondientes intereses.
Es una técnica económica maravillosa que podríamos aplicar también en nuestras casas.
Si este mes gastas 3.000 euros pero solo quieres reconocer 2.000, puedes decir que has limitado tu gasto a 2.000.
Los otros 1.000 no han desaparecido, naturalmente.
Pero hasta el mes que viene puedes dormir estupendamente.
¿No?
Y entonces llegamos a la vivienda.
Tema candente con el que te recomiendo que pilles asiento y te pongas cómodo.
El Gobierno aprobó dos decretos con medidas como prórrogas de contratos, más protección frente a determinados desahucios, restricciones a ciertas compras de fondos y créditos públicos a tipo cero.
Pero la joya estaba en el segundo decreto.
Si terminado el contrato el propietario quería recuperar su vivienda y no encajaba en determinadas excepciones, podía verse obligado a indemnizar al inquilino con al menos doce mensualidades.
Doce meses.
Compras la vivienda.
Pagas entrada, hipoteca, IBI, comunidad, derramas, reparaciones e impuestos.
Asumes el riesgo de impago.
Y llegado el momento de recuperar tu propiedad, todavía puedes acabar pagando por hacerlo.
Todo muy normal.
Y ojo.
Proteger al inquilino vulnerable me parece razonable.
Lo que me cuesta entender es por qué esa política social tiene que financiarla el propietario concreto al que le ha tocado ese inquilino.
Si una familia necesita ayuda, la ayudamos entre todos mediante el Estado.
Para eso pagamos impuestos.
Lo otro es algo parecido a decir:
“Esta persona necesita ayuda. Que la pague Manolo, que tiene un piso”.
Y mientras tanto nos sorprendemos de que algunos propietarios vendan, retiren viviendas del alquiler o busquen fórmulas alternativas.
Los incentivos existen.
Aunque al legislador no le gusten.
Portugal, de hecho, está probando prácticamente la receta contraria.
Más garantías al propietario, desahucios más ágiles y un fondo público para atender situaciones de vulnerabilidad.
Mismo problema.
Dos filosofías opuestas.
Será interesante ver dentro de unos años cuál consigue sacar más viviendas al mercado.
Porque esa sigue siendo la palabra que menos aparece en este debate: OFERTA.
En España llevamos años intentando resolver un problema de escasez sin solucionar la escasez.
Ayudas.
Avales.
Bonificaciones.
Topes.
Prórrogas.
Prohibiciones.
Pero construir más viviendas parece siempre la parte aburrida del asunto.
Y claro, da peores titulares.
También se planteaban créditos públicos a tipo cero de hasta 50.000 euros para comprar vivienda.
Fantástico.
Pero si tienes diez casas y veinte compradores, dar más dinero a los veinte no crea once casas.
Solo mete más dinero persiguiendo la misma oferta.
Y ya sabemos cómo suelen terminar esas películas.
Al final, después de todo el ruido, llegó el Congreso.
Y tumbó los dos decretos.
PP, Vox y Junts votaron contra ambos, mientras el PNV apoyó el primero pero no el segundo.
Así que terminamos la semana con los decretos fuera, la crisis de vivienda intacta, los precios disparados y la misma pregunta de siempre:
¿seguiremos intentando arreglar un problemón con medidas absurdas?
Pues parece que, al menos durante unas semanas, dejaremos de discutirlo en el Congreso.
Porque Pedro Sánchez ha decidido finalmente pulsar el botón.
Hay elecciones generales anticipadas.
El 29 de noviembre.
Y así pasamos, prácticamente de un día para otro, de discutir si el casero tenía que pagar doce meses para recuperar su casa a discutir quién gobernará España durante los próximos años.
Maravilloso.
Pero no te emociones, porque seguro que Pedrito tiene más de un conejo bajo dentro de la chistera esperando…
Sigamos.
🛋️ Desde mi sofá: mercados y realidad
Esta semana tenemos una de esas situaciones en las que resulta muy fácil encontrar argumentos tanto para ser optimista como para ser pesimista.
La economía estadounidense sigue creciendo y la inflación empieza a dar algo de tregua, pero ahora aparece una nueva pieza en el puzle: el empleo.
EEUU creó muchos menos puestos de trabajo de los esperados y el paro subió ligeramente, señal de que algo podría estar empezando a enfriarse.
Y aquí está el problema.
Si el empleo continúa debilitándose, la Fed tendrá que elegir entre seguir luchando contra una inflación todavía elevada o evitar apretar demasiado a una economía que empieza a mostrar alguna grieta.
Todo ello mientras seguimos con tipos altos, petróleo caro y nuevas amenazas sobre la energía.
Por eso sigo teniendo la sensación de que caminamos sobre una cuerda bastante fina.
Puede que dentro de unos meses descubramos que todo esto se resolvió sin demasiados daños.
Ojalá.
Pero yo sigo prefiriendo no apostar todo mi patrimonio a que ese sea el único desenlace posible.
Indexación al mundo entero, activos reales, algo de liquidez y paciencia.
Aburrido, sí.
Pero duermo bastante bien siendo aburrido.
⚡️ Flashes de la semana
😱 El euríbor escala a máximos de hace dos años hasta el 3,2% y encarece las hipotecas más de 1.100 euros.
🚨 El rendimiento del bono gubernamental del Reino Unido a 30 años sube al 6,02%, su nivel más alto desde enero de 1997.
🏦 Una inspección en Valencia obliga a Mediolanum a dar de alta a 270 agentes financieros con un coste de casi 17 M€.
💻 El mercado global de la IA necesitará 4,2 billones adicionales de ingresos para rentabilizar la inversión.
📉 Shein se hunde en Bolsa tras el fuerte deterioro de su beneficio.
📈 Australia eleva los tipos al nivel más alto en 15 años y avisa: no descarta nuevas subidas.
🌍 EEUU y China pactan una rebaja arancelaria de 60.000 millones de dólares: de carbón a juguetes.
💰 Nvidia aprueba la mayor recompra de acciones de la historia: 150.000 millones de dólares.
🇬🇧 El Reino Unido paga el rendimiento más alto desde 1999 en una subasta de bonos a 10 años.
⚡️ La china Gotion compra el 49% de la planta de baterías de Volkswagen en Sagunto por 1.100 millones.
💹 Los bancos vaticinan una caída en el crecimiento del crédito por las alzas en los tipos de interés.
⚡️ Fundación Renovables atribuye la saturación del 94% de la red de distribución al “oligopolio” de las grandes eléctricas.
🏦 La CNMC autoriza la concentración de Azkoyen y Ohmnia que plantea la opa.
⚡️ TotalEnergies aumentará su dividendo en más de un 5% hasta 2030.
🏦 Banco Finantia lleva la rentabilidad de sus depósitos hasta el 3,20% TAE.
🇷🇺 Rusia invertirá más que nunca en la guerra de Ucrania en el quinto año del conflicto.
💸 Madrid dará 1.250 euros al mes a los autónomos para contratar sustitutos por maternidad o incapacidad y un año de ‘Tarifa Cero’ en la jubilación activa.
🦾 OpenAI negocia una nueva ronda de 30.000 millones de dólares y valora la empresa en 1,4 billones.
🏠 La amenaza de expropiaciones en Berlín hunde la cotización de las inmobiliarias alemanas.
💸 Anthropic pierde 42.000 millones y admite una necesidad de inversión de 518.000 millones en la IA en su folleto de salida a Bolsa.
🚙 Fagor Ederlan y Duoli arrancan la producción de su fábrica de componentes para coche eléctrico.
✈️ IAG reacciona a la crisis del combustible centralizando la gestión del consumo de sus 600 aviones.
🏦 El Santander eleva un 10% su dividendo a cuenta y pagará 3.700 millones a sus accionistas.
✈️ Ryanair crece un 6% en capacidad para el invierno en Madrid pese a un combustible caro.
💊 Novo Nordisk obtiene los derechos globales de una píldora contra la obesidad de la china Hengrui por 2.260 millones.
👮♀️ El Gobierno negocia mejorar la jubilación de policías y guardias civiles con un nuevo cálculo de las pensiones.
🇮🇷 La economía de Irán colapsa por completo y no logra cargar ni un solo buque con petróleo para exportar en todo el mes de septiembre.
⚡️ Bruselas expedienta a España por la falta de un plan de riesgos ante un apagón eléctrico.
🇫🇷 Francia busca limitar la subida de las pensiones y los salarios públicos en 2027.
🏦 El PMI manufacturero de España revierte su tendencia y crece en septiembre a pesar de la incertidumbre.
💻 Broadcom acuerda prestar 42.000 millones de dólares a Anthropic y reabre las dudas de la financiación circular en la IA.
🏭 Pandora pone en marcha una fábrica en Vietnam, su primer centro de producción fuera de Tailandia.
💻 Google lanza su nuevo modelo Gemini y reta a OpenAI y Anthropic en plena polémica sobre los riesgos de la IA.
🏬 El Corte Inglés recompra el 25% de su agencia de viajes y vuelve a controlar el 100%.
🏦 El BBVA pagará 2.000 millones a sus accionistas en su dividendo a cuenta, un 16% más.
🏗️ Ferrovial cierra el acuerdo con Tennessee para lanzar más de 8.000 millones en obras en la I-24 para 50 años de concesión.
💹 EBN se cuela en el podio de la rentabilidad con un nuevo depósito al 3,10% TAE a un año.
🤔 Junts exige a Hacienda eliminar el Impuesto de Sucesiones porque 50.000 personas han renunciado a su herencia al no poder “hacer frente” a su pago.
📉 Nike se desploma: reduce ingresos y beneficios lastrada por la caída de las ventas en China.
🏢 InmoCaixa sube su apuesta por las oficinas y negocia la compra de Torres Sarrià en Barcelona por 130 millones.
📈 El Santander, JP Morgan y Citi lideran la banca de inversión y disparan un 44% sus comisiones.
💼 Schneider Electric compra PTC por 22.600 millones de dólares.
❌ La factura de la ayuda extra para familias con hijos del IMV crece un 89% en tres años.
🍇 Galicia cierra la mayor vendimia de su historia: 78,5 millones de kilos de uvas.
🧓🏻 Invertir cerca de la jubilación
Hay un momento en la vida del inversor en el que conviene cambiar el chip.
No ocurre exactamente a los 60, ni a los 65, ni el día que recibes la primera pensión.
Depende de cada persona.
Pero llega.
Es ese momento en el que empiezas a darte cuenta de que el objetivo ya no debería ser ganar todo el dinero posible.
Ahora el objetivo es otro:
No perder el que ya tienes.
Y parece lo mismo, pero no lo es.
Durante buena parte de nuestra vida como inversores podemos permitirnos cometer errores, asumir volatilidad e incluso atravesar alguna que otra crisis importante.
Si tienes 35 años y tu cartera cae un 30%, seguramente no te haga ninguna gracia.
Pero, si Dios quiere, tienes algo muy valioso por delante:
Tiempo.
Puedes esperar cinco, diez o quince años.
Puedes seguir trabajando.
Puedes continuar ahorrando.
Y, de hecho, puedes aprovechar las caídas para comprar más barato.
Pero cuando tienes 65 años la película empieza a ser diferente.
Probablemente ya no estés acumulando patrimonio.
Estás empezando a consumirlo.
Y aquí aparece un problema que muchas veces olvidamos.
No es lo mismo que la bolsa caiga un 30% cuando estás metiendo 1.000 euros todos los meses que cuando estás sacando 1.000 euros todos los meses.
Por eso, cuando uno se acerca a la jubilación, creo que debería dejar de intentar ser el primero de la clase.
No necesitas tener la cartera que más suba.
No necesitas encontrar la próxima Nvidia o Apple.
Ni acertar cuál será el próximo sector que multiplicará por cinco.
Has estado corriendo durante treinta o cuarenta años.
Ahora toca procurar no tropezar a diez metros de la meta.
Pero ojo…
Eso tampoco significa meter todo el dinero debajo del colchón.
Porque aunque a esas edades lo normal es reducir riesgos, seguimos teniendo delante al enemigo de siempre:
La maldita inflación.
Imagina una persona que se jubila con 500.000 euros y decide dejar absolutamente todo el dinero parado porque quiere “estar tranquila” y dormir por las noches sin sobresaltos.
Si durante los siguientes veinte años la inflación media fuese del 2,5% (todos sabemos que la real es tres veces más), esos 500.000 euros seguirían siendo 500.000 euros en la pantalla.
Pero podrían comprar aproximadamente lo mismo que unos 305.000 euros actuales.
No has perdido dinero nominalmente.
Pero has perdido una barbaridad de poder adquisitivo.
Por eso creo que la cartera de una persona cercana a la jubilación debería buscar un equilibrio bastante aburrido.
Y digo aburrido como un cumplido.
Porque a esas alturas probablemente sea exactamente lo que necesitas.
Pongamos un ejemplo muy sencillo y al que por supuesto no debes hacer ni caso…
Imagina una persona de 65 años con su vivienda pagada, una pensión razonable y 500.000 euros de patrimonio financiero.
Podría plantearse algo parecido a esto:
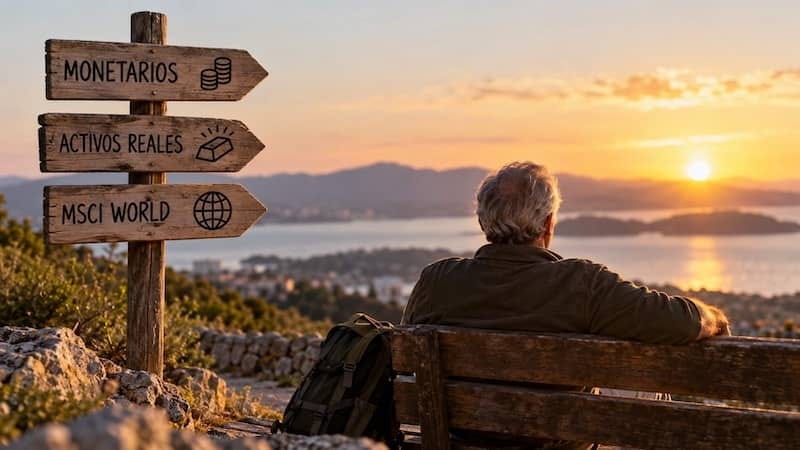
50% en fondos monetarios o renta fija de muy corto plazo.
20% en activos reales.
30% en un fondo indexado al MSCI World.
No digo que estos porcentajes sirvan para todo el mundo.
Evidentemente dependerá de la pensión, patrimonio, gastos, vivienda, herencias, necesidades familiares y mil cosas más.
Pero me sirve para explicar la idea.
La primera mitad de la cartera sería el colchón.
Dinero con poca volatilidad, líquido y disponible para afrontar varios años de gastos sin tener que vender acciones justo cuando las bolsas estén atravesando una mala época.
Después tendríamos ese 20% de activos reales.
Aquí podría entrar oro, por ejemplo.
Activos que históricamente han servido como contrapeso en determinados escenarios de inflación, pérdida de poder adquisitivo o problemas monetarios.
Y finalmente mantendría una parte importante en renta variable global.
Un MSCI World sencillo, barato y aburrido.
¿Por qué?
Porque jubilarte a los 65 no significa que tu horizonte temporal sea de cinco años.
Perfectamente puedes necesitar ese dinero durante otros veinte o treinta años.
Y renunciar completamente a la renta variable también supone asumir un riesgo.
El riesgo de que tu patrimonio no crezca lo suficiente para compensar la inflación.
Pero ojo, porque lo siguiente es importante…
No existe una cartera sin riesgo.
Si tienes acciones, tienes riesgo de mercado.
Si tienes bonos, tienes riesgo de tipos, duración y crédito.
Si tienes oro, tienes volatilidad.
Y si tienes todo el dinero en efectivo, tienes inflación.
La cuestión no es eliminar el riesgo.
Es imposible.
La cuestión es decidir qué riesgos puedes permitirte asumir en cada momento de tu vida.
A los 30 años quizá puedas permitirte ver tu cartera caer un 40% y esperar.
A los 70 probablemente prefieras sacrificar parte de la rentabilidad potencial a cambio de saber que tienes varios años de gastos cubiertos sin necesidad de vender nada en el peor momento.
Y eso también es invertir bien.
De hecho, posiblemente sea una de las decisiones más difíciles para alguien que lleva décadas invirtiendo.
Aceptar que ya no necesita batir a nadie.
Que un 5% tranquilo puede ser mucho mejor para su situación que perseguir un 10% soportando caídas del 40%.
Porque llega un momento en el que el marcador deja de ser la rentabilidad anual.
El marcador pasa a ser otra cosa.
Mantener tu nivel de vida.
Conservar tu poder adquisitivo.
Dormir tranquilo cuando las bolsas caen.
Y conseguir que el dinero que has tardado cuarenta años en acumular dure todo lo que tenga que durar.
A fin de cuentas, cuando llegas a la jubilación ya no necesitas ganar la carrera.
Lo importante es no caerte justo antes de cruzar la meta.
Suerte.
Y esto ha sido todo por hoy.
¡Hasta pronto! 👋🏼
Salva
PD: si aún no lo has leído, estás a tiempo de hacerte con mi libro “Objetivo: Libertad Financiera” . Lo tienes disponible en versión papel y electrónica en Amazon