

Buenas,
España es el mercado laboral europeo que más ha castigado a sus jóvenes en los últimos veinte años.
No me lo invento.
Trabajan menos, entran más tarde al mercado laboral y, mientras tanto, seguimos diciendo que no se independizan porque se gastan el dinero en móviles, viajes y aguacates.
Debe de ser eso.
Nada que ver con encontrar trabajo más tarde, cobrar poco al principio y enfrentarse a una vivienda que cuesta un riñón y medio.
Y claro, si empiezas a trabajar más tarde, empiezas a cotizar más tarde.
Desde 2027, quien no alcance los 38 años y seis meses cotizados no podrá jubilarse a los 65, sino a los 67.
Y además también se retrasan las jubilaciones anticipadas, porque al moverse la edad ordinaria también se desplaza la puerta de salida anticipada.
No es una ocurrencia de esta semana, sino la culminación de una reforma iniciada en 2011.
Pero tiene gracia el asunto…
Hacemos que los jóvenes entren más tarde al mercado laboral y después premiamos carreras de cotización de casi cuarenta años.
Todo se complica.
Y mientras tanto Fedea avisa de que el aumento del gasto en pensiones puede acabar reduciendo recursos para otras partidas sociales.
Traducido:
El mismo euro no se puede gastar dos veces.
Sé que suena radical.
Pero… ¿Quién paga la fiesta?
Seguimos con la vivienda.
El caso de Maricarmen, desahuciada con 87 años de la casa en la que llevaba décadas viviendo de alquiler, es de esos asuntos en los que es muy fácil ponerse la camiseta de un bando y dejar de pensar.
Y yo prefiero no hacerlo.
Este caso viene al dedillo con lo que os llevo diciendo desde 2021: “hay que intentar llegar al ocaso de nuestras vidas con una vivienda pagada”.
No hace falta que sea la casa de tus sueños ni que esté en una zona premium.
Pero sí algo tuyo donde puedas pasar tus últimos años con cierta tranquilidad.
Porque haber vivido cuarenta, cincuenta o setenta años en una casa alquilada no te convierte en su propietario.
Puede convertirla en tu hogar.
Puede hacer que emocionalmente sea durísimo abandonarla.
Pero la propiedad sigue siendo de quien la posee.
Y eso también hay que respetarlo.
Si una persona es realmente vulnerable, debe recibir protección.
Si falta vivienda social, habrá que construirla.
Si las ayudas no llegan, habrá que mejorarlas.
Pero tampoco podemos convertir automáticamente en mártir a quien paga un alquiler muy por debajo del mercado en una zona cara y pretende mantener esa situación indefinidamente solo porque lleva allí muchos años.
Puede haber mil circunstancias que desconozcamos, y precisamente por eso conviene no sentenciar a nadie con cuatro titulares.
Ni al inquilino.
Ni al propietario.
Una cosa es tener empatía.
Otra muy distinta es confundir vulnerabilidad con derecho de propiedad.
Y ahora, después de años con el problema de la vivienda encima de la mesa, ha tenido que llegar un caso como el de Maricarmen para que todos corran a anunciar otro decreto urgente.
Llevan 8 años gobernando y ninguna solución.
Manda huevos.
Por mi parte tengo bastante claro que ningún Decreto Ley va a solucionar por sí solo el problema de fondo.
Tenemos mucha demanda y poca oferta.
No hay más.
Puedes regular precios, ampliar protecciones, limitar determinados contratos o retrasar desahucios.
Pero mientras haya mucha gente queriendo vivir en los mismos sitios y pocas viviendas disponibles, estaremos moviendo las fichas del tablero sin conseguir absolutamente nada.
Y esta es precisamente una de las razones por las que me he deshecho de toda inversión inmobiliaria orientada al alquiler.
No porque sea mala.
Sino porque no encaja con mi tranquilidad mental.
La inseguridad jurídica es total.
Puedo soportar una caída del 30% en bolsa.
Puedo ver bajar un activo un 50% y seguir durmiendo por las noches.
Pero me cuesta mucho más imaginar meses de abogados, juzgados, administraciones y cámaras delante de una vivienda mía.
Mi rentabilidad mental sería pésima.
Si existe un problema social, debería resolverlo la sociedad entre todos, no convertir al propietario en el servicio social de última instancia.
Y dejando ya de lado el tema de la vivienda, rematamos con Europa regalándonos otro titular fantástico:
La UE podrá aplicar apagones selectivos para garantizar la seguridad energética.
Apagar la luz para garantizar que haya luz.
Maravilloso.
Aunque el fondo tiene lógica: en una crisis grave, sabotaje, ciberataque o falta de suministro, habría que priorizar hospitales, servicios esenciales e infraestructuras críticas.
La noticia sirve para recordar algo básico.
La energía no aparece por arte de magia.
Hay que producirla.
Y debe ser suficiente, segura y barata.
Porque la energía está dentro del coste de prácticamente todo.
Del transporte.
De la industria.
De los alimentos.
Del pan que compras por la mañana.
Quizá esa sea la moraleja de la semana.
Queremos pensiones altas.
Queremos jubilarnos antes.
Queremos vivienda asequible.
Queremos proteger al vulnerable.
Queremos proteger la propiedad privada.
Queremos energía limpia, barata y segura.
Y también queremos pagar pocos impuestos.
El problema no está en quererlo todo.
Yo también lo quiero.
El problema es olvidar que todo tiene un coste.
Alguien paga las pensiones.
Alguien paga las ayudas.
Alguien produce la electricidad.
Alguien asume el riesgo.
Y alguien termina pagando la factura.
Así que, cuando alguien prometa una solución sencilla, quizá convenga hacer siempre la misma pregunta:
¿Quién acabará pagando la fiesta?
Sigamos.
🛋️ Desde mi sofá: mercados y realidad
Esta semana seguimos sumando ingredientes a una mezcla que cada vez me gusta menos.
El bono americano a diez años ha superado de nuevo el 5% y el de treinta años está en niveles que no veíamos desde 2004.
Repite conmigo: cada vez hay que pagar más para convencer a alguien de que preste dinero durante muchos años.
Y esto no ocurre precisamente en el mejor momento, porque la energía vuelve a apretar, el diésel está disparado y ahora incluso se habla de que Estados Unidos podría restringir sus exportaciones hacia Europa.
Si finalmente ocurriera, tendríamos otro problema energético encima de la mesa justo cuando intentamos controlar una inflación que se resiste a desaparecer.
Sería una buena estocada para nuestra región.
Y volvemos al mismo círculo de las últimas semanas: energía cara, inflación difícil de controlar, tipos altos y deudas enormes que cada vez cuesta más financiar.
Lo sorprendente es que, mientras todo esto ocurre, las bolsas siguen aguantando bastante bien.
¿Tienen razón y estamos preocupándonos demasiado?
Puede ser.
Pero yo sigo pensando que no es momento de ponerse especialmente valiente.
⚡️ Flashes de la semana
🚨 La CIA alerta de un ataque ruso con drones contra España, Francia o Italia.
🏭 La inflación industrial se dispara al 13,2% en agosto por la energía y marca récord en casi cuatro años.
💹 El Banco de Inglaterra pide un “botón del pánico” para frenar en seco a la IA si hay riesgo de colapso de los mercados.
🏦 La inversión extranjera en Comunidad Valenciana se multiplica por 5 hasta mitad de año, con 1.846 millones.
🏦 El SEPE abonará un año de paro por cada tres años cotizados, pero se agotarán las cotizaciones sobrantes.
🇫🇷 Francia estudia nuevas ayudas para paliar la subida de las gasolinas por la crisis de Oriente Medio.
🏦 BNP contrata a Goldman Sachs para vender Cetelem por más de 1.000 millones.
🌍 Civitatis se lanza a crecer en Latinoamérica, que ya representa el 40% de los ingresos.
📈 AMD alcanza una capitalización bursátil de 1 billón de dólares por primera vez en su historia.
🥇 China registra compras de oro récord: ya van 1.000 toneladas hasta agosto.
🏭 Grupo Baux invierte 11 millones para fabricar más aluminio reciclado en Segorbe pese a frenar beneficios.
☎️ EEUU propondrá a China crear un ‘teléfono rojo’ para informarse de incidentes con la IA.
🛢 Trump reivindica su guerra contra Irán y asegura que “el precio del petróleo caerá en picado”.
⚡️ Iberdrola planea invertir hasta 630 millones para sustituir consumos de gas y carburante por soluciones eléctricas.
⚡️ El Gobierno estudia una intervención de los precios del gas para frenar la subida de la factura eléctrica.
📉 BME excluye 91,4 millones de acciones de Ercros tras la opa de Bondalti.
🏦 La tarifa regulada del gas subirá más del 50% en octubre si el Gobierno no interviene.
☕️ Starbucks cerrará 250 cafeterías en Norteamérica por su bajo rendimiento.
🛡️ Goldman y Hudson Bay impulsan la entrada de inversores extranjeros en Amper en plena ofensiva en defensa.
⚡️ Cox prevé ampliar capital en más de 300 millones en su filial mexicana tras la compra de activos a Iberdrola.
📉 Feijóo propone un 0% de IVA para los alimentos básicos y 10% en energía.
⚡️ Abu Dabi entra en la puja por X-Elio mientras se estrecha la lista de candidatos por la plataforma de renovables.
🏨 Canarian Hospitality amplía su alianza con Radisson y prevé duplicar su cartera hotelera en tres años.
🤔 Conozco a varios LF pero no lo saben (o no quieren saberlo)
Conozco a varias personas que, al menos sobre el papel, ya han alcanzado la libertad financiera.
Tienen patrimonio suficiente, inversiones diversificadas, ingresos pasivos estables… y sin embargo siguen trabajando como si aún estuvieran a años luz de conseguirlo.
Lo más curioso es que algunas de esas personas no lo saben.
O mejor dicho: no quieren saberlo.
Es como si hacer los números les obligara a enfrentarse a una pregunta incómoda:
“¿Y ahora qué hago con mi vida si ya no necesito trabajar para vivir?”Porque una cosa es soñar con la libertad financiera.
Y otra muy distinta es tenerla delante y atreverse a cruzar la puerta.
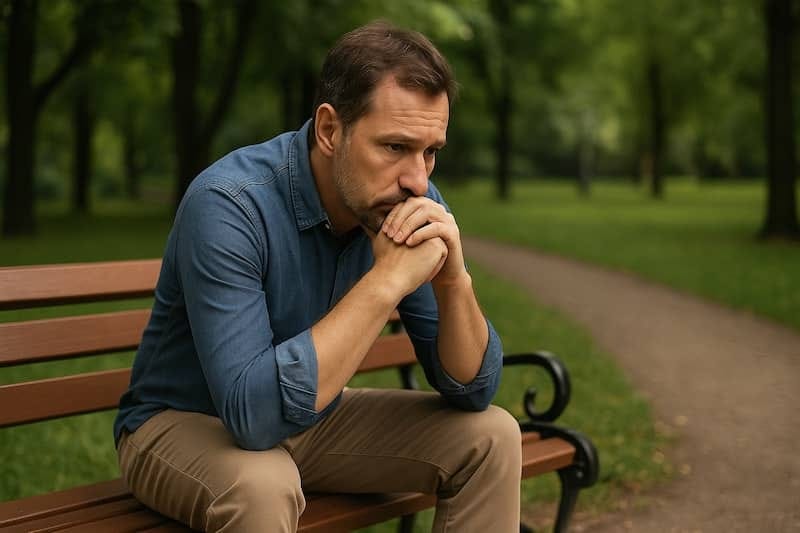
El trabajo como refugio
Hay personas que, incluso teniendo los medios para vivir sin trabajar, no dan el paso.
Y no por miedo económico, sino por razones más profundas que rara vez se verbalizan.
Hay quien, en el fondo, odia estar en casa con su familia.
Sí, no he dicho ninguna barbaridad, mucha gente lo odia.
El trabajo se convierte en un refugio cómodo, predecible, donde uno no tiene que enfrentarse a su pareja, a sus hijos, a sí mismo.
Es más fácil decir “es que tengo mucho trabajo” que admitir que no sabes quién eres cuando no estás trabajando.
Otros simplemente no saben qué harían con su tiempo.
Han dedicado tanto a construir su carrera y su patrimonio, que no se han parado a pensar qué les gustaría hacer si no tuvieran que trabajar.
Les aterra el vacío, la falta de estructura, el vértigo de la libertad.
También están quienes han hecho del trabajo su identidad.
Son el abogado, el médico, el consultor.
¿Quién serían si dejaran de ser eso?
¿Cómo explicarlo en la próxima comida familiar?
¿Cómo encajar la mirada de sorpresa (o de envidia, o de juicio) de los demás?
El peso del “qué dirán”
No subestimemos el miedo al qué dirán.
Dejar de trabajar cuando se es joven o relativamente joven todavía se percibe como algo raro.
Sospechoso.
“¿Y qué vas a hacer con tu vida?”, preguntan.
“Seguro que has heredado una fortuna”, apuntillan.
Como si vivir con tranquilidad, cuidar de uno mismo, de sus hijos, dedicarse a proyectos personales o simplemente disfrutar del tiempo fuera pecado.
Muchas veces, ni siquiera es una presión real, sino una vocecita interior que repite lo que hemos escuchado toda la vida: que hay que “aprovechar el tiempo”, que el trabajo dignifica, que sin esfuerzo no hay valor.
Aunque ya hayas demostrado sobradamente tu capacidad de esfuerzo.
Aunque hayas trabajado toda tu vida.
A veces, incluso las personas más cercanas nos echan en cara la decisión:
“¿De verdad vas a dejar tu trabajo? ¡Con lo que te ha costado llegar hasta ahí!”.
Y es verdad.
Pero a veces lo que más cuesta es soltar, no alcanzar.
Una libertad que pesa
Lo paradójico de la libertad financiera es que, cuando por fin la tienes, aparece una nueva responsabilidad: la de vivir como realmente quieres.
Y eso es más difícil de lo que parece.
Porque ya no hay excusas.
No puedes echarle la culpa al jefe, al sueldo, al despertador.
Ahora todo depende de ti.
Y no todo el mundo está preparado para tomar las riendas de su vida sin una estructura impuesta desde fuera.
Por eso algunos prefieren seguir ocupados.
Siguen hablando de “jubilarse pronto” mientras alargan jornadas, se meten en nuevos proyectos y se autoimponen obligaciones que podrían evitar.
No porque no puedan parar, sino porque no saben estar quietos.
Y ojo, no tiene nada de malo trabajar aunque no lo necesites.
Lo malo es hacerlo por miedo.
O por inercia.
O por no atreverte a mirar hacia dentro.
¿Y tú?
Si estás leyendo esto y crees que podrías estar en ese punto, hazte un favor: párate un momento.
Haz los números.
Mira tu vida.
Pregúntate con sinceridad: ¿estás trabajando porque quieres… o porque no sabes qué harías si no trabajaras?
No necesitas dejarlo todo mañana.
Pero sí deberías darte el permiso de imaginarlo.
De cuestionarte.
De recordar por qué empezaste a ahorrar, a invertir, a perseguir esa libertad que un día te parecía tan lejana.
Quizá ya la tienes.
Solo tienes que atreverte a usarla.
Piensa que sólo hay una vida y el reloj corre en tu contra.
Despierta.
Y esto ha sido todo por hoy.
¡Hasta pronto! 👋🏼
Salva
PD: si aún no lo has leído, estás a tiempo de hacerte con mi libro “Objetivo: Libertad Financiera” . Lo tienes disponible en versión papel y electrónica en Amazon