

Buenas,
Esta semana tenía preparada una entradilla bastante diferente.
Pensaba hablaros de cómo el sector público español ha sumado otros 90.000 empleados en apenas tres meses, mientras Países Bajos plantea recortar 25.000 funcionarios para ahorrar 3.500 millones de euros anuales.
También de cómo el gasto en pensiones sigue creciendo sin freno, de los más de 42.000 millones que el Estado ha tenido que inyectar para sostener el sistema o de cómo el paro vuelve a subir pese a los discursos triunfalistas de nuestros gobernantes.
Vamos, otra semana más de cifras que invitan a preguntarse hacia dónde demonios vamos.
Pero después de la terrible tragedia ferroviaria de hace unos días, sinceramente, todo eso ha pasado a un segundo plano.
Lo primero, y más importante, es trasladar mi más sentido pésame a las familias de las víctimas y todo mi apoyo a los heridos y afectados.
Porque detrás de cada cifra hay personas.
Familias destrozadas.
Vidas que se han terminado de golpe y otras que jamás volverán a ser las mismas.
Y después del dolor, llega la indignación.
Estoy profundamente harto.
MUY HARTO.
Harto de la falta de responsabilidades, de las excusas, de los discursos vacíos y de que en este país parezca que nadie responde JAMÁS por nada.
España no se merece lo que está ocurriendo.
Un país que presume de modernidad, de infraestructuras de primer nivel y de servicios públicos ejemplares no puede permitirse que sus ciudadanos tengan que preguntarse si viajar en tren es seguro.
Y mientras seguimos aumentando el gasto público, multiplicando estructuras administrativas y presumiendo de récords presupuestarios y de recaudación tributaria, asistimos a una tercermundización progresiva de TODO.
Mientras, desde arriba parece ser que corren para echarle la culpa al eslabón más débil.
Todavía no se saben las causas del apagón nacional que tuvimos (ayer hubo otro en la isla de la Palma), ni la certeza al 100% de por qué ocurrió el accidente de Adamuz, pero en menos de 24 horas desde este último accidente todo recae presumiblemente sobre una persona.
Lo siento, pero no.
Es deleznable.
Los sistemas de seguridad están para algo.
¿Funcionaron como debían?
Eso es lo primero que habrá que esclarecer.
¿Falta de mantenimiento?
Más que probable.
Están saliendo a la luz informaciones que apuntan a sistemas de seguridad antiguos, incidencias recurrentes y decisiones para retrasar su modernización.
Y aquí viene una de esas coincidencias que, a mi personalmente, me tocan la moral.
Mucho.
Muchísimo.
Resulta que en mayo de 2025 el Gobierno autorizó una partida de 37 millones de euros para subvencionar la producción de largometrajes españoles.
Exactamente la misma cantidad que, según las informaciones publicadas, Adif pretendía ahorrarse prorrogando el antiguo sistema de seguridad ferroviaria LZB. [Fuente: Elmundo] [Fuente: LaMoncloa 27/05/2025]
Y antes de que alguien me salte a la yugular, me insulte porque ama el cine español o directamente se dé de baja de la newsletter por pensar que está dentro de la fachosfera, reconozco que la comparación es, cómo lo diría…. una falsa equivalencia.
Sí.
Son partidas diferentes, con finalidades distintas, y que coincidan las cifras no significa que quitarle 37 millones al cine hubiera servido automáticamente para modernizar un sistema ferroviario.
Ni mucho menos demuestra que esa decisión tuviera relación con el accidente.
Lo sé perfectamente.
Pero tampoco es eso lo que quiero expresar.
Lo que quiero poner sobre la mesa es algo bastante más sencillo: las prioridades del gasto público importan.
Y mucho.
Porque los recursos no son infinitos y los gobiernos tienen la obligación de decidir dónde son más necesarios.
Y, personalmente, creo que garantizar el mantenimiento y la seguridad de las infraestructuras de las que dependen millones de personas debería estar bastante arriba en esa lista.
Que luego siempre encontramos millones para unas cosas, pero cuando hablamos de mantener y modernizar infraestructuras esenciales resulta que hay que mirar hasta el último céntimo.
Y algunas decisiones, por desgracia, pueden terminar saliendo muchísimo más caras que esos 37 millones.
Habrá que investigar hasta el último detalle y determinar qué relación tuvieron esas decisiones con lo ocurrido.
Pero si se confirman esas deficiencias… ¿las consecuencias no deberían ser inmediatas?
¿Veis como sí importa dónde se gasta el dinero público?
Porque cuando hablamos de presupuestos no estamos hablando únicamente de millones, impuestos o balances contables.
Estamos hablando de prioridades.
De mantenimiento.
De seguridad.
Y, en última instancia, de vidas humanas.
Y eso es lo verdaderamente insoportable.
Que quienes toman decisiones sobre cuestiones de las que depende nuestra seguridad puedan continuar como si aquí no hubiera pasado absolutamente nada.
En mi opinión, las responsabilidades políticas deberían asumirse ya, empezando por el ministro Óscar Puente y alcanzando a quienes corresponda en la cadena de mando.
Sin esperar a que el asunto desaparezca de los titulares.
Que aquí se olvida todo muy rápido con un partido de fútbol y unas cañas bien frías.
Las responsabilidades técnicas y penales deberán determinarse con pruebas, pero las políticas no deberían necesitar años de procedimientos judiciales para exigirse.
La vida de millones de personas está, en parte, en manos de quienes gestionan nuestros servicios públicos.
Y lo mínimo que podemos exigirles es que estén a la altura de semejante responsabilidad.
Porque la confianza no se impone.
Se gana.
Y cuando se pierde, hay que responder por ello.
Y precisamente de confianza, de dependencia y de las consecuencias de dejar nuestro bienestar en manos ajenas trata el asunto principal de hoy….
Sigamos.
🛋️ Desde mi sofá: mercados y realidad
Estos días ha habido volatilidad, sobre todo el viernes pasado.
Las grandes tecnológicas, entre Alphabet, Amazon, Intel y compañía, presentaron sus resultados mientras los inversores no tienen claro si la gallina de los huevos de oro de la inteligencia artificial podrá seguir poniendo huevos eternamente.
Por si faltaba entretenimiento, tenemos un nuevo episodio de hackeos y fondos desaparecidos en el universo cripto, unas elecciones de mitad de mandato en Estados Unidos que prometen dar bastante juego y Oriente Medio recordándonos que cualquier día puede volver a saltar todo por los aires.
Mientras tanto, el oro, la plata y otros metales, esos que supuestamente deberían protegernos cuando vienen mal dadas, también corrigen.
Y con ganas.
Vamos, que no parece haber demasiados sitios donde esconderse.
Y aquí viene la pregunta del millón:
¿queda algún refugio de verdad?
Pues depende de qué entendamos por refugio.
Si buscamos algo que nunca baje, que nos proteja de cualquier crisis y que además nos haga ganar dinero mientras dormimos, mucho me temo que seguimos buscando al unicornio.
Porque hasta el oro puede caer cuando todo el mundo espera que suba, y las mejores empresas del planeta pueden desplomarse después de presentar unos resultados estupendos.
¿Se acabó la fiesta tecnológica?
¿Cambiarán las elecciones estadounidenses el rumbo de los mercados?
¿Volverán a dispararse los metales?
Ni idea.
Y, sinceramente, no me quita el sueño hoy por hoy.
No porque lo que ocurra no importe, sino porque mi estrategia de inversión la tengo pensada para que no acierte ninguna de esas respuestas.
⚡️ Flashes de la semana
🇧🇷 Lula promete más inversión con disciplina fiscal gracias a los impuestos a los ‘ricos’.
🇮🇹 Meloni acaba con la renta de ciudadanía y el desempleo cae a mínimos históricos en el sur de Italia.
💻 La IA y la sobrecualificación agravan la incertidumbre laboral de los jóvenes europeos.
🇧🇷 Trump ve “fraude” electoral en Brasil y Bolsonaro dice que un juez le ha pedido el pasaporte.
🇻🇪 EEUU espera que Delcy Rodríguez deje vacante la presidencia de Venezuela en 2027.
🌍 Marruecos repatria a 327 menores no acompañados tras la crisis migratoria de Ceuta.
📈 El mayor banco de Europa, HSBC, ganó el 32,55% más hasta septiembre.
🏨 Hilton acelera en la lucha con Marriott por los hoteles de lujo en Madrid.
🏦 ING y CaixaBank se disputan Cetelem en la fase final del proceso de venta.
🏢 Inmocemento presta 320 millones a su filial Realia para cancelar un préstamo de 2017.
💻 Verizon firma un acuerdo de fibra óptica con AWS por 2.000 millones de dólares.
🏭 Tubos Reunidos baraja un ERE para una planta con 60 trabajadores.
⚡️ Iberdrola baraja la venta de su negocio en Polonia por hasta 400 millones.
🏠 El fondo Brookfield busca vender 1.550 casas de alquiler con la duda del impacto del 29-N.
💹 El BCE revisa los requerimientos mínimos de capital de la banca española para 2027.
💶 Repsol finaliza su programa de recompra de acciones de 500 millones de euros.
🏭 El metal de Lugo pone fin a la huelga con una subida salarial del 18% en cuatro años.
🇧🇷 Flávio Bolsonaro huye a EEUU para evadir a la justicia brasileña tras su derrota electoral.
🌍 EEUU deja en vilo la tregua comercial con la UE por los fondos a Airbus.
☎️ El crecimiento de todas las líneas de negocio eleva un 34,8% las ganancias de Línea Directa.
🛟 El beneficio de Mapfre alcanza los 924,3 millones hasta septiembre, un 11,5% más.
🏦 El neobanco Monzo aterriza en España con una cuenta gratuita que paga el 4%: “No hay comisiones ocultas ni condiciones complejas”.
🚢 Las navieras se hacen de oro con el alza de los fletes y disparan un 75% el beneficio medio por barco.
💶 Santander gana 12.405 millones hasta septiembre, un 20% más, y su beneficio trimestral cae un 2%.
🥤 Coca-Cola bate previsiones con sus resultados y eleva de nuevo sus objetivos para 2026.
🏦 El Sabadell reduce el beneficio de enero a septiembre un 1%, hasta los 1.376 millones.
📦 UPS gana 1.160 millones en el tercer trimestre (-11,5%) y eleva sus proyecciones.
🛢 Volatilidad en el Brent mientras se desvanece la esperanza de paz en Oriente Medio.
🏗️ El 95% de ayudas para reconstruir los municipios de la DANA sigue sin ejecutarse dos años después.
🇪🇺 Bruselas abre expediente a España por la regularización extraordinaria.
🏦 El BBVA gana 9.066 millones entre enero y septiembre, un 13,6% más.
🚄 A la Junta de Andalucía no le salen las cuentas y denuncia un recorte del 26% en la inversión del AVE.
🏠 Neinor lanza una opa de exclusión a 24 euros por su antigua competidora Aedas.
🏦 CaixaBank gana 4.962 millones hasta septiembre, un 12,9% más.
💻 Microsoft se une a la avalancha financiera de la IA con una emisión de deuda de 25.000 millones.
💊 Faes Farma crece un 24% en ventas por la nueva división oftalmológica y el negocio de Latinoamérica.
💉 Lilly vuela a máximos históricos en Bolsa tras elevar previsiones con sus medicamentos contra la obesidad.
🏦 Kutxabank sigue de récord y gana 639 millones tras crecer un 38,4%.
📉 Amazon cae tras sus cuentas: el beneficio y los ingresos decepcionan al mercado.
💻 Alphabet decepciona: “Preocupa que la IA esté canibalizando el negocio que la financia”.
🇪🇬 Egipto firma un acuerdo de financiación de 1.000 millones de dólares con el Banco Mundial.
🏦 El recorte al ahorro en planes de pensiones individuales rondará el 4,4% del PIB en 2040.
🏛️ El Senado gastará 1,1 millones en comprar 325 móviles y 325 tablets para la nueva legislatura.
🏦 Los expertos de PwC prevén que el crecimiento de la economía española se desacelere al 2,4% este año.
💻 CaixaBank firma un acuerdo con Apple para financiar las compras en sus tiendas.
🤔 Confiar en terceros está muy sobrevalorado
Después de la entradilla de hoy, quizá entendáis mejor por qué sigo dándole vueltas a una cuestión que considero fundamental.
Confiar en terceros está tremendamente sobrevalorado.
Y no, no me refiero a que tengamos que vivir desconfiando de todo el mundo.
Confiamos en nuestros padres, pareja, socios, profesores, médicos y en infinidad de personas que hacen posible que nuestra sociedad funcione.
Hasta ahí, perfecto.
El problema aparece cuando confundimos confiar con entregar las llaves de nuestra vida y esperar que quien las tiene no decida cambiar la cerradura.
Porque una cosa es confiar en alguien y otra muy distinta es depender completamente de él.
Y lo ocurrido estos días, tanto en nuestro país como en el mundo financiero, me reafirma todavía más en esta idea.
Piensa por un momento.
Pagamos impuestos, cotizaciones, tasas y todo lo que se nos exige.
A cambio, confiamos en que tendremos unas infraestructuras seguras, unos servicios públicos que funcionen y unas instituciones capaces de responder cuando las cosas se tuercen.
Y cuando sucede una tragedia como la que comentaba al principio, descubrimos que toda esa confianza no sirve absolutamente de nada si quienes tienen la responsabilidad de gestionar esos servicios no están a la altura.
Porque la confianza no sustituye al mantenimiento.
Ni a la supervisión.
Ni a la responsabilidad.
Y mucho menos devuelve una vida.
Por eso me indigna tanto esa costumbre que tenemos de asumir que, como algo depende del Estado, de un banco o de una gran empresa, ya podemos despreocuparnos.
Pues no.
Precisamente porque depende de otros deberíamos preocuparnos todavía más.
Y esto no se limita a los servicios públicos.
Vamos con lo que te ha traído hasta mi newsletter: el dinero.
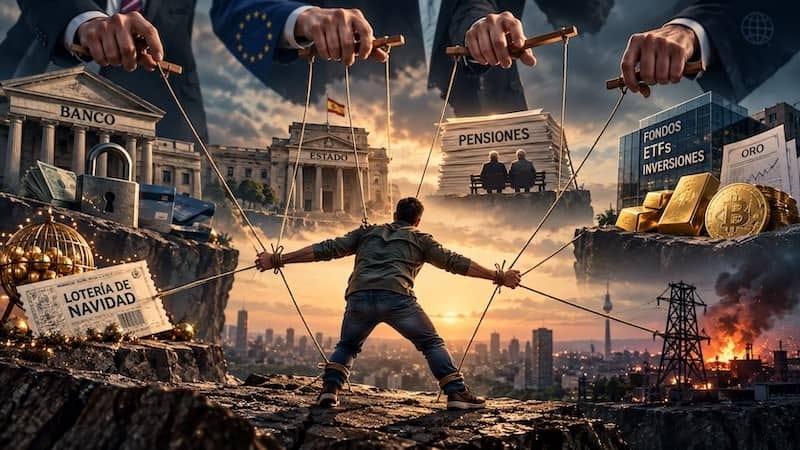
Imagina que mañana entras en la aplicación de tu banco y descubres que tienes la cuenta bloqueada.
No puedes transferir dinero, sacar efectivo ni realizar determinadas operaciones.
Quizá sea una comprobación rutinaria, una cuestión de prevención del fraude o algún problema administrativo.
Todo perfectamente justificable desde el punto de vista del banco.
Pero tú tienes que pagar el alquiler, comprar comida y llenar el depósito.
Y resulta que tu dinero, ese que creías tan tuyo, necesita el permiso de un tercero para poder utilizarse.
Curiosa definición de propiedad, ¿verdad?
Y ojo, que no estoy diciendo que los bancos sean innecesarios ni que debamos guardar todos nuestros ahorros debajo del colchón.
Estoy diciendo que tener dinero y poder disponer de él no siempre son la misma cosa.
Y si nos metemos en el mundo de la inversión, la cosa se pone todavía más interesante.
El pasado jueves saltó la noticia de un hackeo multimillonario en Binance, uno de los mayores exchanges de criptomonedas del planeta.
Según la investigación preliminar de la propia compañía, el ataque podría haberse originado en el portátil comprometido de uno de sus ingenieros.
¿El impacto estimado?
Unos 6.300 millones de dólares.
Sí, has leído bien.
Seis mil trescientos millones.
Binance asegura que cubrirá las pérdidas y que los fondos de sus clientes están seguros.
También ha comunicado que parte de los activos afectados han podido congelarse.
Esperemos que así sea por el bien de la salud mental de más de uno.
Pero lo verdaderamente interesante no es únicamente la cantidad.
Es que una infraestructura que custodia miles de millones de dólares puede verse comprometida, aparentemente, a partir de un ordenador portátil.
Y, mientras se investiga lo sucedido, la compañía ha suspendido temporalmente los depósitos y las retiradas.
Otra vez lo mismo.
Tú tienes tus criptomonedas.
O eso crees.
Porque si las tienes depositadas en un exchange, dependes de que ese tercero quiera y pueda devolvértelas cuando se lo pidas.
Y aquí es donde aquella famosa frase cobra todo su sentido:
Not your keys, not your coins.
Si no tienes las claves, no tienes el control directo de tus bitcoins.
Tienes una relación con alguien que los custodia por ti.
Que puede funcionar estupendamente durante años.
Hasta que deja de funcionar.
Y no penséis que esto es exclusivo de las criptomonedas.
Compramos un ETF de oro, un producto vinculado a la plata o un instrumento financiero que replica el precio de Bitcoin y nos vamos a dormir pensando que tenemos esos activos.
Pero lo que tenemos realmente es un producto que nos proporciona exposición a su precio.
Que no es exactamente lo mismo.
Dependiendo de su estructura, puede existir oro físico respaldándolo, entidades depositarias, garantías jurídicas y mecanismos de protección.
Pero tú no tienes una moneda de oro en la mano ni las claves privadas de esos bitcoins.
Tienes derechos sobre un producto que depende de una cadena de intermediarios.
Y conviene saber exactamente cuáles son esos derechos y qué ocurriría si alguno de esos intermediarios tuviera problemas.
Porque una cosa es diversificar inversiones y otra muy distinta es diversificar quién tiene el control sobre ellas.
Por supuesto, tampoco estoy diciendo que haya que renunciar a los fondos de inversión o a los ETF.
Yo mismo considero que son herramientas extraordinarias para invertir y personalmente las llevo en cartera.
Pero una herramienta extraordinaria no deja de tener riesgos por el simple hecho de que llevemos veinte años utilizándola sin problemas.
Y si hablamos de confianza en terceros, tenemos que mencionar al campeón de los campeones.
El Estado.
Maravilloso y poderoso Estado.
Trabajamos durante décadas, pagamos cotizaciones y confiamos en que algún día recibiremos una pensión suficiente para vivir dignamente.
Y seguramente recibiremos alguna.
Pero ¿cuánto?, ¿a qué edad?, ¿con qué poder adquisitivo?
Eso ya depende de unas normas que pueden modificarse durante los próximos treinta años.
Vamos, que estás planificando tu jubilación confiando en que las reglas del partido no cambien demasiado mientras tú sigues jugando.
Y lo más divertido es que ni siquiera eres tú quien decide cuándo termina el partido.
Por eso siempre he defendido que construir un patrimonio propio no debería ser un lujo reservado a quienes tienen mucho dinero.
Debería ser una prioridad para cualquiera que pueda ahorrar algo.
Porque depender exclusivamente de una pensión futura es poner demasiados huevos en una cesta que, además, ni siquiera guardas tú.
Pero esta dependencia va muchísimo más allá del dinero.
Sigo con más ejemplos.
En enero, en Berlín, unos 45.000 hogares y más de 2.000 negocios se quedaron sin electricidad después de un sabotaje contra infraestructuras eléctricas.
En Alemania.
Una de las principales economías del planeta.
Y resulta que bastó un ataque contra unos cables para que miles de familias descubrieran lo complicado que puede ser vivir sin calefacción, luz o determinados servicios básicos.
Durante varios días.
En pleno invierno.
Imagínate la situación.
Pagas tus impuestos, tus facturas, tus seguros y todo lo que corresponde.
Confías en que los servicios esenciales estarán disponibles porque, para eso, existe una infraestructura que entre todos financiamos.
Y de repente estás en casa, a oscuras y pasando frío, esperando que alguien venga a solucionarlo.
Porque has delegado prácticamente toda tu capacidad de subsistencia.
Y ya que hablamos de confiar en el Estado, hay otra cuestión que damos prácticamente por garantizada.
La protección de nuestra propiedad privada.
Tú trabajas, ahorras, montas un negocio, pagas impuestos, licencias, tasas y hasta por poner un cartel en la fachada.
Y confías en que, si algún día alguien decide destrozarte el escaparate o saquear tu establecimiento, las fuerzas de seguridad estarán ahí para impedirlo.
Pues resulta que tampoco es tan sencillo.
Hemos visto disturbios con comercios vandalizados, saqueos y empresarios denunciando que la respuesta policial fue insuficiente.
Imagínate que llevas veinte años levantando tu pequeño negocio, pagando religiosamente todo lo que te exige la administración, y una noche tienes que contemplar cómo unos cuantos energúmenos deciden convertirlo en su particular parque de atracciones.
Y tú, mientras tanto, confiando en que alguien venga a protegerlo.
Que quede claro que no estoy defendiendo que cada uno se tome la justicia por su mano.
Pero puedo entender perfectamente que algunos ciudadanos empiecen a plantearse cómo proteger por sí mismos sus negocios y propiedades, cuando sienten que quienes deberían hacerlo no llegan a tiempo.
Porque una cosa es delegar la seguridad en el Estado y otra muy distinta es descubrir que, cuando realmente la necesitas, quizá tengas que apañártelas tú solito.
Y entonces surge una pregunta bastante incómoda.
¿De qué sirve que te garanticen el derecho a la propiedad privada si, llegado el momento, no son capaces de protegerla?
Otra muestra de que pagar por un servicio, incluso obligatoriamente, no significa que puedas darlo por garantizado.
Y aquí es donde quiero llegar.
No pretendo convencer a nadie de que saque todo su dinero del banco, compre lingotes de oro, guarde sus criptos en una cartera fría y se construya un búnker en un terreno perdido de la mano de Dios con provisiones para sobrevivir a una invasión extraterrestre.
Aunque reconozco que, viendo algunas noticias, tampoco parece la idea más descabellada del mundo.
Lo que quiero transmitir es bastante más sencillo.
La independencia financiera no consiste únicamente en tener dinero.
Consiste también en reducir tu dependencia de quienes pueden impedirte utilizarlo.
Es tener diferentes formas de acceder a tus ahorros.
Es disponer de algunos activos bajo tu control directo, entendiendo también los riesgos y responsabilidades que eso supone.
Es no depender de una única entidad financiera, una única fuente de ingresos o una única promesa de jubilación.
Es tener ciertos conocimientos básicos de autosuficiencia, algo de efectivo, reservas razonables y alternativas para cuando fallen los servicios que damos por garantizados.
Es entender que la propiedad privada también necesita protección y que no siempre podemos dar por hecho que alguien llegará a tiempo para proporcionárnosla.
Porque diversificar no consiste únicamente en repartir tus inversiones entre acciones, bonos, oro o criptos.
También consiste en diversificar tus dependencias.
Y esto último, por desgracia, apenas se enseña.
Nos hablan continuamente de rentabilidad, de optimización fiscal, de productos financieros y de cómo conseguir que nuestro patrimonio crezca.
Pero muy pocas veces nos preguntamos algo bastante más importante.
¿Qué ocurriría si mañana no pudiéramos acceder a él?
¿Si nuestro banco bloquease la cuenta?
¿Si nuestro custodio sufriera un ataque?
¿Si cambiasen las condiciones de nuestra jubilación?
¿Si dejásemos de tener electricidad durante una semana?
¿Si nadie pudiera proteger nuestro negocio cuando realmente lo necesitamos?
Porque lo peligroso no es que esas cosas puedan suceder.
Lo peligroso es vivir convencidos de que jamás sucederán.
Evidentemente, nadie puede ser completamente autosuficiente.
Todos necesitamos a terceros.
Al agricultor que produce nuestra comida, al médico que nos atiende o al electricista que arregla una avería.
Y eso no tiene nada de malo.
Lo peligroso es haber construido una vida en la que cualquier problema ajeno puede convertirse inmediatamente en una emergencia personal.
Por eso, cada vez tengo más claro que la verdadera riqueza no consiste solamente en acumular patrimonio.
Consiste también en tener margen de maniobra.
En poder elegir.
En no quedarte completamente vendido cuando alguien decide cambiar las condiciones, cerrar una puerta o simplemente dejar de prestar un servicio.
Y después de lo ocurrido estos días, todavía tengo más claro algo.
No quiero que mi tranquilidad, mi patrimonio y la seguridad de mi familia dependan exclusivamente de que otros hagan bien su trabajo.
Porque algunos lo harán extraordinariamente bien.
Otros no tanto.
Y cuando hablamos de cuestiones de las que depende nuestra subsistencia, confiar en que todo saldrá bien me parece una estrategia bastante pobre.
La confianza debería ganarse, supervisarse y, cuando sea posible, acompañarse de alternativas.
No entregarse ciegamente como si fuera un cheque en blanco.
Porque confiar en terceros es inevitable.
Pero depender de ellos hasta para respirar está tremendamente sobrevalorado.
Y quizá la mejor inversión que podemos hacer no sea la que más rentabilidad promete, sino aquella que nos permita necesitar cada vez menos el permiso de los demás para seguir viviendo con tranquilidad.
Dale una vuelta.
Suerte.
Y esto ha sido todo por hoy.
¡Hasta pronto! 👋🏼
Salva
PD: si aún no lo has leído, estás a tiempo de hacerte con mi libro “Objetivo: Libertad Financiera” . Lo tienes disponible en versión papel y electrónica en Amazon