

Buenas,
Por fin alguien asume responsabilidades.
Óscar Puente, nuestro gran ministro tuitero, por fin se dignó a dimitir tras la tragedia ferroviaria de Urda, dejando a Pedro Sánchez sin uno de sus principales escuderos a las puertas de las elecciones del 29 de noviembre.
Y la verdad es que hay que reconocer que asumir esas responsabilidades políticas debería ser lo normal, no un acontecimiento extraordinario.
Pero en España estamos tan acostumbrados a que nadie dimita que, cuando alguien lo hace, casi parece que tengamos que declararlo héroe nacional.
Y lo siento, pero el Sr. Puente puede ser muchas cosas, pero héroe nacional va a ser que no.
Mientras tanto, en Paraguay, la intervención de Ueno Bank provocaba un auténtico pánico bancario, con millones de clientes afectados y una crisis institucional que llegaba hasta la presidencia del país.
Imagina levantarte una mañana y descubrir que no puedes acceder a tus ahorros.
Tranquilo, te dicen.
Tu dinero está protegido.
Estupendo.
¿Y mientras tanto cómo llenas la nevera o el depósito?
Pero sigamos, que en España la fiesta no se terminó con lo de Puente.
El miércoles conocíamos que el paro había aumentado en 43.128 personas durante octubre, mientras la Seguridad Social sumaba 186.612 afiliados.
Y, por si fuera poco, han salido datos de que el gasto en prestaciones por desempleo ha crecido un 46% durante la etapa de Sánchez, pese a que el paro registrado ha descendido aproximadamente un 26%.
Evidentemente, hay explicaciones económicas detrás, pero el contraste resulta, como mínimo, llamativo.
Por su parte, la AIReF volvía a advertir que España está gastando bastante más deprisa de lo comprometido con Europa y que podrían ser necesarios ajustes importantes.
¿Y quién se comerá esos ajustes, previsiblemente, tras las elecciones?
Has acertado.
¿Sorpresa?
Ninguna.
Gastar dinero ajeno da votos.
Pedir sacrificios para corregir los excesos suele quitarlos.
Y así funciona buena parte de nuestra política: unos abren la caja, reparten ayudas y prometen maravillas.
Después llega la factura y quien tiene que cuadrar las cuentas se convierte en el malo de la película.
Pero bueno… el jueves pasado tampoco defraudó.
La UCO realizó nuevos registros relacionados con Adif y practicó detenciones en una investigación vinculada al caso Koldo, entre ellas la de un empresario identificado como antiguo chófer de Pedro Sánchez, al que casualmente, nuestro Presidente no conocía (dicho por él mismo).
Por supuesto, será la Justicia quien determine las responsabilidades, pero el espectáculo no tiene pinta de acabar pronto…
Y cuando parecía que no cabían más noticias, aparecía Ada Colau proponiendo un impuesto anual del 2% sobre el patrimonio de quienes superen el millón de euros.
Porque para Colau, una persona con un millón de euros de patrimonio es “ultrarrica”….
Madre mía.
En fin.
Entre dimisiones, investigaciones judiciales, más paro, gasto público disparado y nuevos impuestos, hemos tenido una semana bastante completita.
Pero, de todas las noticias, me quedo con la de Paraguay.
Porque demuestra algo que llevo tiempo defendiendo:
Una cosa es ser propietario de tu dinero y otra muy distinta tener el control efectivo sobre él.
La semana pasada os comenté precisamente de lo sobrevalorado que está confiar en terceros.
Y esta semana la realidad nos ha dado otro ejemplo.
Por eso he decidido dedicar el artículo de hoy a explicar cómo proteger nuestro patrimonio ante un posible corralito financiero.
Porque cuando llegan los problemas, los políticos piden calma, los reguladores prometen soluciones y los bancos publican comunicados.
Y tú sigues esperando a que alguien te deje utilizar tu propio dinero.
Sigamos.
🛋️ Desde mi sofá: mercados y realidad
Parece que Trump ha conseguido antes un cambio de régimen en Texas que en Irán.
Espectacular.
El tsunami demócrata en las elecciones estadounidenses ha sido de los que hacen historia.
Hasta Texas, uno de los grandes bastiones republicanos, ha cambiado de color.
Y ahora Trump se encuentra con un Congreso controlado por sus adversarios, que no parece que vayan a ponérselo precisamente fácil.
Vamos, que después de tanto hablar de cambiar gobiernos por el mundo, resulta que el mayor cambio se lo han organizado en casa.
Y Wall Street tampoco parece habérselo tomado demasiado bien.
Las tecnológicas están recibiendo de lo lindo, entre otras cosas por el miedo a que los demócratas quieran poner más límites al negocio de la inteligencia artificial.
Y, por si faltaba algún ingrediente, ahora resulta que Jensen Huang, el todopoderoso CEO de Nvidia, podría haber acabado metido en un lío de espionaje chino por no saber mantener la bragueta cerrada.
Ha reconocido una infidelidad con una empresaria sospechosa de colaborar con los servicios de inteligencia chinos y Nvidia ya ha abierto una investigación.
Que una de las empresas más importantes del planeta pueda acabar envuelta en semejante culebrón tiene narices.
Y mientras tanto, en Europa seguimos con la inflación dando guerra, la economía perdiendo fuelle y los políticos buscando soluciones que no impliquen dejar de gastar dinero.
Todo muy tranquilizador.
Y aquí viene lo curioso…
Hace apenas unas semanas parecía que la inteligencia artificial iba a hacernos ricos a todos, que las bolsas no tenían techo y que bastaba con comprar cualquier cosa relacionada con la tecnología para ganar dinero.
Ahora resulta que entre unas elecciones, las amenazas de regulación y las aventuras amorosas de algún multimillonario, buena parte de esas expectativas pueden ponerse patas arriba.
¿Es simplemente otro susto pasajero?
¿Volverá el dinero a refugiarse en el oro?
Ojalá, pero no tengo ni idea.
Lo que sí tengo bastante claro es que las empresas seguirán intentando ganar dinero gobierne quien gobierne, que los centros de datos seguirán necesitando cantidades absurdas de electricidad y que los problemas de deuda no van a desaparecer porque cambie el color de un parlamento.
Veremos si la cosa se relaja o no.
⚡️ Flashes de la semana
🚨 Alerta en los supermercados europeos: los congeladores se disparan hasta los 50 grados por varios ciberataques.
🏠 Los contratos de alquiler caen un 10% en Cataluña en dos años.
🛢 Los hutíes atacan una torre de la petrolera estatal Aramco en el corazón financiero de Arabia Saudí.
📉 Nvidia sufre en Bolsa tras iniciar una investigación por una relación extramatrimonial de su CEO.
🇪🇺 El PMI de la eurozona modera su crecimiento en octubre, aunque mantiene nueve meses de expansión.
🏭 El sector manufacturero español acelera su crecimiento en octubre, pero persiste la presión inflacionista.
🏦 El Santander supera los dos billones de activos tras la compra de Webster y pugna por el trono de la banca europea.
💻 Apple logra ingresos récord apoyada en la fortaleza del iPhone y presume de su remuneración a los accionistas.
🏥 Grifols eleva el beneficio un 28% y anuncia un nuevo dividendo mientras sigue evaluando la OPV del negocio de Biopharma en EEUU.
💻 Marvell y Lumentum acuerdan una fusión histórica de 115.000 millones en su apuesta por los centros de datos.
💻 Meta planea una emisión de bonos de 20.000 millones y reabre nuevas dudas sobre los costes de la IA.
📉 El fabricante de trenes Alstom se desploma un 27% en Bolsa tras recortar previsiones.
🏨 Marriott logra máximos históricos de facturación y beneficio por el tirón de la demanda en Asia, EEUU y Europa.
🚗 Las ventas de coches en España firman el mejor octubre desde 2007 gracias al eléctrico y las marcas chinas.
🏢 Merlin logra 3.750 millones de un préstamo sindicado para seguir creciendo en centros de datos.
✈️ Ryanair gana un 15% menos en seis meses y dispara el coste en combustible.
⚡️ Red Eléctrica endurece las condiciones a las industrias por el servicio de interrupción del suministro.
💻 Las ‘big tech’ hacen acopio de liquidez con una inundación histórica de deuda y acciones ante la presión de la IA.
🏦 Calviño anuncia un récord de inversión del BEI de 7.000 millones en Latinoamérica.
🇪🇸 El FMI elige Valencia para abrir su primer centro tecnológico fuera de Estados Unidos.
🇮🇹 Meloni baja los impuestos a la clase media mientras prepara una nueva figura para evitar que los ricos se marchen de Italia sin pagar.
🚆 El Gobierno reducirá las frecuencias en la línea Madrid-Sevilla hasta que se cambie el sistema de seguridad.
⚖️ Competencia abre un expediente sancionador a Apple y Amazon por incumplir la resolución de la histórica multa de 2023.
⚡️ La factura de la luz se encarecerá en 2.000 millones al año si fracasa el decreto de centros de datos.
📉 Palantir cae a pesar de superar todas las expectativas con sus resultados.
🏨 Meliá gana 67,1 millones hasta septiembre (-55,5%) y acusa el cese de operaciones en Cuba.
🏗️ Sacyr gana 116 millones hasta septiembre (+87%) y lleva el flujo de caja a 930 millones.
🏢 Llaollao factura más de 100 millones hasta septiembre y apunta a un año récord.
🏦 El ahorro para la jubilación en España se queda en el 10,4% del PIB y se sitúa a la cola de la OCDE.
💹 Yolanda Díaz perfila una subida del salario mínimo del 4,9% para 2027, hasta 1.281 euros al mes.
🏭 Gestamp eleva su beneficio a 141 millones (+35,5%) hasta septiembre y confirma previsiones.
🏢 Prosegur gana 99,9 millones hasta septiembre, un 3,6 % más, y mejora la facturación.
🫒 Acesur controlará el negocio de Deoleo en EEUU y Dcoop sus marcas españolas.
⚡️ Acciona sondea entre las grandes energéticas la venta por partes de su filial de renovables.
🏛️ Madrid capital eleva su presupuesto a 6.900 millones en 2027 con recorte del IBI al mínimo legal.
✈️ IAG repartirá un dividendo a cuenta de 0,053 euros por acción con cargo a 2026, un 10,3% más.
🌱 Veolia factura 33.310 millones de enero a septiembre, un 2,1% más.
🏭 ArcelorMittal reduce un 70,8% su beneficio a septiembre, hasta 800 millones, por la guerra en Ucrania.
💸 Tesla y SpaceX pierden 417.000 millones de valor en dos días tras el triunfo demócrata.
🚢 Maersk cae en bolsa pese a elevar previsiones tras disparar un 54% su beneficio.
🏦 Cómo protegerse ante un corralito
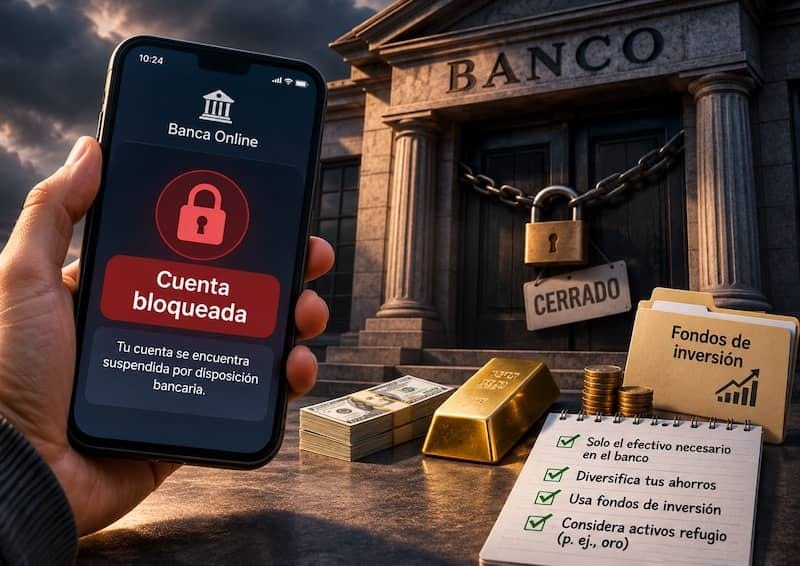
Imagina que mañana te levantas, coges el móvil, entras en la aplicación de tu banco y descubres que no puedes acceder a tu dinero.
Ni transferencias.
Ni retiradas en cajeros.
Ni pagar con tu tarjeta.
El dinero sigue apareciendo en tu cuenta, pero resulta que no puedes tocarlo.
Y ahora viene la pregunta que te he hecho decenas de veces…
¿De qué demonios sirve tener dinero si no puedes disponer de él cuando lo necesitas?
Pues bien, esto no es ninguna película de ciencia ficción ni una historia de esas que nos cuentan sobre Argentina hace veinte años.
Ocurrió hace unos días en Paraguay.
El Banco Central paraguayo inició un procedimiento de resolución sobre Ueno Bank, una entidad con aproximadamente tres millones de clientes, después de detectar gravísimos problemas de solvencia.
¿El resultado?
Los depósitos quedaron congelados y numerosos ahorradores se encontraron, de la noche a la mañana, sin poder acceder a su dinero.
Hay garantías de depósitos y mecanismos para intentar recuperar el dinero, por supuesto.
Que a saber hasta dónde llegan…
Pero eso no soluciona el problema inmediato de quien necesita hacer la compra, poner gasolina o simplemente disponer de lo que es suyo.
Y aquí es donde quiero detenerme y recordarte por enésima vez que una cosa es tener patrimonio y otra muy diferente es tener el control sobre ese patrimonio.
Y demasiadas personas confunden ambas cosas.
Porque hay algo que muchos parecen olvidar: el banco no es una caja fuerte.
Cuando ingresamos dinero en una cuenta bancaria, ese dinero no permanece guardado en una cajita con nuestro nombre.
El banco lo utiliza en su actividad financiera y, a cambio, adquiere una obligación de devolvernos una cantidad equivalente.
Es decir, nos convertimos en acreedores del banco.
Y aunque normalmente esto no supone ningún problema, cuando las cosas se tuercen descubrimos que nuestra capacidad para recuperar el dinero depende de la solvencia de una entidad y del funcionamiento del sistema financiero.
En España contamos con el Fondo de Garantía de Depósitos, que cubre supuestamente hasta 100.000 euros por titular y entidad.
Estupendo.
Aunque todos sabemos que si todo peta no hay 100.000 euros por titular y entidad ni por asomo.
Habría que crear dinero de la nada y ya sabes lo que significa…
Sigamos.
Porque, incluso dejando a un lado un escenario de colapso generalizado, que exista esa garantía no significa que puedas disponer inmediatamente de tu dinero.
Y esa diferencia, que parece insignificante mientras todo funciona, puede convertirse en un auténtico quebradero de cabeza.
Entonces, ¿cómo podemos protegernos?
Personalmente, llevo mucho tiempo defendiendo una idea bastante sencilla.
En el banco, el dinero justo y necesario.
Ojo, no te estoy diciendo que te guardes fajos de billetes en casa.
Estoy diciendo que no le encuentro demasiado sentido a mantener cantidades importantes de dinero permanentemente inmovilizadas en una cuenta corriente.
Para los recibos, los gastos habituales y un pequeño colchón operativo, perfecto.
Pero el resto del patrimonio puede estar distribuido entre diferentes activos y entidades, procurando que una parte sea fácilmente accesible.
Y aquí entra una cuestión que considero fundamental: invertir en productos que no formen parte del balance del banco.
Porque no es lo mismo tener 200.000 euros en una cuenta corriente que tener 200.000 euros invertidos en participaciones de fondos de inversión.
Un fondo de inversión convencional tiene un patrimonio separado del de la entidad que lo comercializa y del de su gestora.
Si el banco donde lo contrataste quiebra, las participaciones no deberían utilizarse para pagar las deudas de ese banco.
Siguen siendo tuyas.
Otra cuestión es que puedas sufrir retrasos operativos, como ya ocurrió con Banco Madrid, mientras se resuelve la situación.
Y evidentemente, el valor del fondo puede subir o bajar según sus inversiones.
Pero jurídicamente la situación es muy diferente.
Lo mismo ocurre, con sus particularidades, con acciones y otros valores correctamente segregados y custodiados.
Por eso considero tan importante entender qué estamos comprando realmente y quién es el propietario de cada activo.
Porque no todos los productos financieros que nos vende un banco ofrecen la misma protección.
Y, puestos a buscar esa protección, hay otra característica que valoro muchísimo: la posibilidad de trasladar mis inversiones a otra entidad.
Por ejemplo, determinados fondos de inversión permiten cambiar de comercializador sin tener que vender las participaciones.
Y, además, los traspasos entre fondos que cumplen los requisitos fiscales españoles permiten diferir la tributación.
Esto último es especialmente interesante para quienes invertimos a largo plazo.
Pero ante una crisis bancaria, la ventaja fundamental es otra.
No depender eternamente de una única entidad financiera.
Si mañana dejo de confiar en mi banco, quiero tener la posibilidad de trasladar mis inversiones a otro.
Sin tener que liquidar todo mi patrimonio.
Sin verme obligado a vender en un mal momento.
Y, cuando sea posible, sin pasar por Hacienda simplemente por cambiar de intermediario.
Eso sí, conviene recordar como te he dicho antes que, si una entidad queda intervenida, estos movimientos también pueden sufrir retrasos o restricciones temporales.
Y precisamente por eso, tampoco deberíamos olvidarnos de otro aspecto que muchas veces pasamos por alto cuando invertimos: la liquidez.
Porque no todos los productos que nos ofrecen los bancos permiten recuperar nuestro dinero cuando queremos.
Y precisamente por eso, personalmente prefiero los fondos monetarios a los depósitos a plazo fijo.
¿La razón?
Muy sencilla.
Un depósito puede ofrecerte una rentabilidad aparentemente atractiva, pero a cambio estás prestándole tu dinero al banco durante un plazo determinado.
Y si necesitas recuperarlo antes de tiempo, puede que tengas que asumir una penalización o, dependiendo de las condiciones, que directamente no puedas hacerlo hasta su vencimiento.
Además, ese dinero forma parte del balance del banco, por lo que dependes de su solvencia y, llegado el caso, de las garantías de depósitos existentes.
En cambio, un fondo monetario convencional tiene un patrimonio separado del balance del banco que lo comercializa.
Y, generalmente, permite solicitar el reembolso de tu inversión en pocos días hábiles, sin tener que esperar meses o años a que venza un contrato.
Eso no significa que esté exento de riesgos, que tenga una rentabilidad garantizada o que siempre puedas recuperar el dinero inmediatamente.
Pero, para mí, ofrece una combinación de liquidez, flexibilidad y separación patrimonial mucho más interesante.
Y lo mejor es que, si se trata de un fondo que cumple los requisitos correspondientes, también puedo traspasarlo a otro fondo sin tener que tributar en ese momento por las plusvalías acumuladas.
Por supuesto, esto no se limita a los depósitos.
Productos estructurados, determinadas inversiones privadas o vehículos con ventanas de reembolso muy limitadas pueden convertirse en auténticas trampas de liquidez cuando más necesitas disponer de tu patrimonio.
Porque cuando llega una crisis, la rentabilidad prometida pasa a un segundo plano.
Lo importante es poder recuperar tu dinero.
¿Y qué prefiero yo?
Pues prefiero renunciar a unas décimas de rentabilidad antes que renunciar a la libertad de decidir qué hago con mis ahorros.
Porque la liquidez también tiene valor, aunque no aparezca en los gráficos de rentabilidad.
Y, sobre todo, porque una cosa es invertir tu dinero y otra muy distinta es dejarlo atrapado.
Ahora bien, tampoco serviría de demasiado aplicar todo lo anterior si después cometemos otro error bastante habitual: poner todos los huevos en la misma cesta.
Y no me refiero únicamente a nuestras inversiones.
Diversificar no consiste solo en comprar acciones de muchas empresas o invertir en diferentes países.
También consiste en diversificar intermediarios, custodios y formas de mantener nuestro patrimonio.
Puedes tener una cartera extraordinariamente diversificada y, al mismo tiempo, depender completamente de una sola entidad para acceder a ella.
Y eso, por mucho que algunos quieran vendernos lo contrario, también es un riesgo.
Por eso me parece mucho más sensato repartir las cosas.
Un banco para los gastos cotidianos.
Otro para mantener cierta liquidez de emergencia.
Fondos y valores correctamente segregados.
Y, para quien entienda sus riesgos y cómo custodiarlos, determinados activos físicos o descentralizados que no dependan directamente de la solvencia de un banco.
No se trata de desconfiar absolutamente de todo.
Se trata de evitar dependencias innecesarias.
Porque si algo nos enseñan situaciones como la que acaba de producirse en Paraguay es que podemos pasarnos toda una vida trabajando, ahorrando e invirtiendo para que, de repente, una decisión administrativa o los problemas de solvencia de una entidad nos impidan acceder a nuestro propio dinero.
Pero sí…
Seguramente, dentro de unas semanas, la situación de Paraguay habrá avanzado y muchos afectados habrán recuperado sus depósitos.
Ojalá sea así.
Pero el susto, la incertidumbre y las consecuencias de quedarse sin acceso al dinero durante días o semanas no se los quita nadie.
Y mientras tanto, aquí seguiremos escuchando que nuestro dinero está completamente seguro porque existe un fondo de garantía.
Puede ser.
O no.
Pero yo prefiero no tener que comprobarlo.
Porque, al final, la verdadera seguridad financiera no consiste únicamente en cuánto dinero tienes, sino en cuánto control conservas sobre él cuando las cosas se complican.
Y eso es algo que conviene pensar antes de que llegue el problema.
No cuando ya tienes el dinero atrapado.
Suerte.
Y esto ha sido todo por hoy.
¡Hasta pronto! 👋🏼
Salva
PD: si aún no lo has leído, estás a tiempo de hacerte con mi libro “Objetivo: Libertad Financiera” . Lo tienes disponible en versión papel y electrónica en Amazon